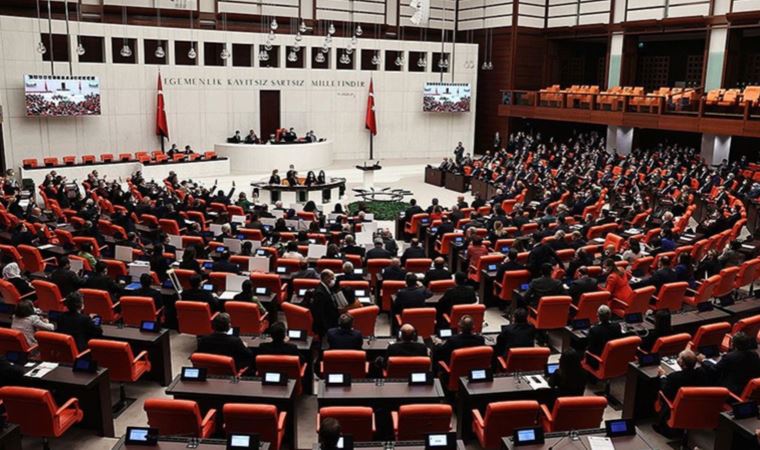
vergisi alınmamasını da içeren kanun teklifi, TBMM Plan ve Bütçe Komisyonu’nda
kabul edildi.
Ücret ve maaşların asgari ücret tutarından gelir ve damga
vergisi alınmamasını da içeren Gelir Vergisi Kanunu ile Bazı Kanunlarda Değişiklik
Yapılmasına Dair Kanun Teklifi, TBMM Plan ve Bütçe Komisyonu’nda kabul edildi.
Teklife göre, yenilenebilir enerji üretiminin teşvik
edilmesi için muafiyet sınırı olarak öngörülen, meskenlerin çatı ve cephesine
kurulan güneş enerjisi santrallerinin kurulu gücünün 10 kilovat olması şartı,
20 kilovata çıkarılacak.
Tüm ücret ve maaşların asgari ücret tutarı kısmından gelir
ve damga vergisi alınmayacak. Buna göre, hizmet erbabı, ödemenin yapıldığı ayda
geçerli olan asgari ücretin aylık brüt tutarından işçi Sosyal Güvenlik Kurumu
(SGK) ve işsizlik sigortası primleri düşüldükten sonra kalan tutarına isabet
eden ücretlerin istisnayı aşan ücret gelirinin vergilendirilmesinde, verginin
hesaplanacağı gelir dilim tutarı ve oranları istisna kapsamındaki tutarlar da
dikkate alınarak belirlenecek.
Ödenecek vergi tutarı bu suretle bulunan vergi tutarının
içinde, istisna tutara isabet eden kısım düşülmek suretiyle hesaplanacak.
İstisna nedeniyle alınmayacak olan vergi, ilgili ayda aylık asgari ücret
üzerinden hesaplanması gereken vergiyi aşamayacak. Birden fazla işverenden
ücret alanlar için bu istisna sadece en yüksek olan ücrete uygulanacak.
Ücret gelirlerinin vergilendirilmesinde asgari ücretin aylık
brüt tutarının yüzde 85’i gelir vergisinden istisna edildiği için uygulama
alanı kalmayan “Asgari Geçim İndirimi” düzenlemesi yürürlükten
kalkacak.
Hizmet erbabına ödenen ücretlerin aylık brüt asgari ücrete
isabet eden kısmı üzerinden damga vergisi alınmayacak.
Milli Savunma Bakanlığı ve Savunma Sanayii Başkanlığınca
yürütülen savunma sanayisi projelerine ilişkin bu kuruma ilgili projeler
kapsamında yapılan teslim ve hizmetler, katma değer vergisi istisnası kapsamına
alınacak.
BOTAŞ’ın borçları
BOTAŞ’ın nakit yönetiminin sağlıklı şekilde yürütülebilmesi
için şirketin Ticaret Bakanlığı’na bağlı tahsil dairelerine, yapılandırılmış
borçları dahil ödenmeyen her türlü vergi, fon ve paylar ile idari para
cezaları, bunlara bağlı gecikme zammı ve gecikme faizlerinden oluşan borçları,
Hazineden görevlendirme bedeli alacaklarına karşılık mahsup edilerek terkin
edilecek.
2021 Yılı Merkezi Yönetim Bütçe Kanunu’nda yer alan genel
bütçe gelir tahmini üzerinde gerçekleşen gelir kadar, genel bütçe kapsamındaki
kamu idareleri ile özel bütçeli idarelerin bütçelerine ödenek eklemeye
Cumhurbaşkanı yetkili olacak. İlgili kanunları gereğince genel bütçe gelirleri
karşılığı yapılan ödenek eklemeleri bu tutardan düşülecek.
Türkiye’de yerleşik sigorta şirketlerince düzenlenen kefalet
senetleri de güvenli elektronik imza ile düzenlenebilecek.
Büyükşehir belediyeleri ve belediyeler, kendisinden izin
veya ruhsat almak ya da hat kiralamak suretiyle çalışan ve toplu taşıma hizmeti
yürüten gerçek ve tüzel kişilere, nüfus, hattın uzunluğu ve hattı kullanan
sayısı kriterlerini esas alarak tespit edeceği hatlardaki toplu taşıma
hizmetlerinden ücretsiz veya indirimli yararlananlara ilişkin gelir desteği
ödemesi yapabilecek.
Kamu üniversite hastanelerinin finansal
sürdürülebilirliğinin desteklenmesi için kamu üniversite sağlık hizmeti
sunucularının, 2021’de verdikleri sağlık hizmet bedelinin, götürü bedel
sözleşme tutarından düşük olması durumunda aradaki fark terkin edilecek. Terkin
edilen bu tutar, Çalışma ve Sosyal Güvenlik Bakanlığı bütçesine bu amaçla
tahsis edilecek ödenekten karşılanacak.