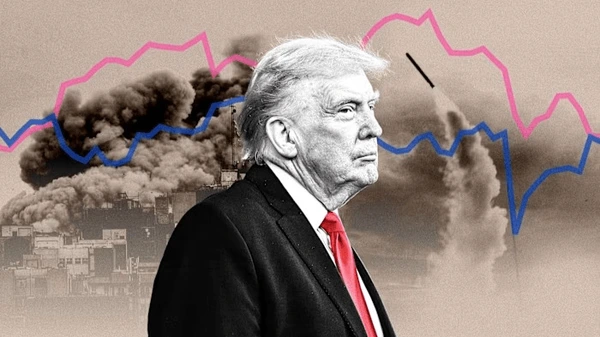
Piyasalar Perşembe günü tam anlamıyla bir ‘Triple Red’e tanık olmamış olsa da analistler, Hürmüz Boğazı’nın kapalı kalmaya devam etmesinin tarihte ‘Triple Red’i geçici bir şoktan kalıcı bir rejime dönüştüren zinciri tam olarak tetikleyebileceği konusunda uyarıyor.
‘Triple Red’ (Üçlü Kırmızı), ABD hisse senetlerinin, ABD Hazine tahvillerinin ve ABD dolarının aynı anda değer kaybettiği durumu ifade eder.
Bu fenomeni gerçek bir felakete dönüştüren şey, tarihsel korelasyonların kırılmasıdır.
Yatırımcılar on yıllardır kriz anlarında tahvillerin güvenli bir liman olduğuna ve doların değer kazanacağına alışmışlardı. ‘Triple Red’ durumunda ise her üç sütun da aynı anda çöker ve çeşitlendirilmiş portföyleri tuzağa düşürür.
MSCI yakın tarihli analizinde, asıl tehlikenin bunun tek seferlik bir olay olarak gerçekleşmesi değil, bir ‘rejime’ dönüşmesi olduğunu vurguluyor; yani aylarca veya yıllarca süren ve çeşitlendirmeyi yapısal olarak etkisiz kılan kalıcı bir kalıp.
Hürmüz Boğazı ‘Triple Red’i Nasıl Tetikler?
MSCI raporuna göre, kalıcı bir ‘Triple Red’ için iki tarihsel emsal bulunmaktadır:
1970’lerin stagflasyonu (petrol ambargosu ve politika yapıcı meşruiyetinin çöküşü) ve 1980’lerin sonundaki Plaza Anlaşması’nın sonuçları (doları zayıflatmaya yönelik koordineli çaba ve 1987 borsa çöküşü).
Hürmüz Boğazı’nın kapatılması, 1973-1974 senaryosunu oluşturan üç unsuru tam olarak yeniden inşa etmektedir.
Arz Şoku ve Para Politikasının ‘Politika Tuzağına’ Düşmesi
Dünya Bankası, Hürmüz Boğazı’ndaki aksamanın petrol piyasası tarihindeki en büyük arz şokunu yarattığını ve Mart 2026’da küresel petrol arzının günlük yaklaşık 10,1 milyon varil düştüğünü bildiriyor.
Bu arz şoku, Fed’i (ABD Merkez Bankası) tam da o tarihsel ‘tuzağın’ içine düşürüyor: Büyümeyi desteklemek için faiz oranlarını düşürmek enerji enflasyonunu körüklüyor; enflasyonu dizginlemek için faiz oranlarını artırmak ise hisse senetlerini ve tahvilleri aynı anda baskı altına alıyor.
Böyle bir tuzakta politika yapıcının güvenilirliği erir ve tam olarak 1973-1974’te varlıkların eş zamanlı satışına yol açan mekanizma tetiklenir.
‘Güçlü Dolar Söylemi’nin Aşınması ve ABD’den Sermaye Çıkışı
Eylül 2026 piyasa analizleri, ‘güçlü dolar söylemi’nin üç sütuna dayandığını ve her üçünün de sarsıldığını gösteriyor: Askeri sütun (bölgesel krizlerde ABD caydırıcılık gücünün yıpranması), ekonomik sütun (yapay zekâ yatırım anlatısındaki çatlaklar) ve para politikası sütunu (Fed’in belirsiz tutumu).
Bu anlatı çöktüğünde, küresel yatırımcılar ABD varlıklarını azaltır, tahvilleri satar ve aynı anda dolardan uzaklaşırlar; bu da ‘Triple Red’in üç bacağını aynı anda baskı altına alır.
Ray Dalio da devasa borç arzı (yalnızca 2026’da 2,1 trilyon dolarlık net yeni ihraç) ile yabancı alıcıların zayıflayan talebinin ve Orta Doğu petrol gelirlerinin enerji piyasalarına bağımlılığının kesişmesi nedeniyle ABD tahvil piyasasındaki ayı piyasasının ‘uzun bir yolu’ olduğu konusunda uyardı.
Zorunlu Satışlar ve Likidite Krizi
Hem hisse senetlerinin hem de tahvillerin baskı altında olduğu bir ortamda, kaldıraçlı fonlar ve kurumlar teminat çağrılarını (Margin Call) karşılamak için her iki varlığı da satmak zorunda kalırlar.
Bu zorunlu satış, fiyat düşüşlerini derinleştirir ve diğer aktörlere sıçrar. Analistler Eylül 2026’da yüksek olasılıklı senaryoda (İran ile gerilimin tırmanmaya devam etmesi ve Fed’in güçlü dolar anlatısını yeniden inşa edememesi) küresel yatırımcıların ABD tahvillerini hızla azaltacağı ve Mart 2020’dekine benzer bir likidite krizinin yaşanabileceği konusunda uyardılar; bu krizde altın bile önce sert bir düşüş yaşayabilir ve ardından Fed’i parasal genişlemeye (QE) yöneltebilir.
‘Triple Red’ Ne Kadar Yakın?
Endişeleri artıran şey, son aylarda bu kalıbın tekrarlanmasıdır. Piyasa raporlarına göre ABD, Ağustos 2026’da üç kez (hisse senetleri, tahviller ve para biriminin aynı anda çöküşünü) tecrübe etti.
1980’den bu yana elde edilen tarihsel istatistikler, ABD hisse senetlerinde %10’dan fazla düşüşün yaşandığı 16 büyük likidite krizinden 15’inin, gerçekleşmeden önce en az üç kez üst üste bu durumu kaydettiğini gösteriyor. Üçüncü veya dördüncü kez gerçekleştikten sonra altın dahil geniş çaplı varlıklar da sert düşüş kaydetmiştir.
MSCI da yaklaşık yirmi yıllık bir aradan sonra ‘Triple Red’in Nisan 2025 gümrük vergisi şoku ve Ocak 2026 ticaret gerilimlerinden bu yana geri döndüğünü ve artık geçici bir istisna olarak değerlendirilemeyeceğini doğruluyor.
Hisse senedi stratejistleri de 2026’daki varlık performans kalıbının meşum bir şekilde 2007 ortası ile 2008 ortası arasındaki döneme yaklaştığı konusunda uyarıyor.
‘Triple Red’ olasılığına ilişkin kesin ve üzerinde uzlaşılan tek bir rakam bulunmamakla birlikte, mevcut analitik çerçeve tabloyu netleştirmektedir.
Hürmüz Boğazı tamamen ve uzun süreli olarak kapalı kalırsa, ‘Triple Red’in geçici bir şoktan kalıcı bir rejime dönüşme olasılığı anlamlı derecede yükselir. MSCI açıkça ana tehlikenin bunun kalıcılığı olduğunu belirtiyor.
2026 sonu ile 2027 başı arasındaki siyasi risklerin bileşimi (ara seçimler, hükümetin kapanma riski), benzeri görülmemiş tahvil arzı baskısı ve enerji şoku; politika yapıcının güvenilirliğinin her zamankinden daha fazla aşındığı bir kesişim yaratıyor —ki bu da MSCI’nın 1973-1974 senaryosunun anahtarı olarak gördüğü unsurdur.
Üst Üste ‘Triple Red’ İhtimalleri
Tarih, üçüncü veya dördüncü tekrarın genellikle daha geniş çaplı bir dalgalanmanın öncüsü olduğunu gösteriyor. Hürmüz Boğazı kapalı kalır ve bu tekrarlar devam ederse ‘uyarı’ ile ‘gerçekleşme’ arasındaki süre kısa olabilir.
Kontrolsüz bir enerji arzı şoku var olduğu, Fed enflasyon-büyüme tuzağında sıkışıp kaldığı ve ‘Amerikan istisnaisizliğine’ olan güven aşındığı sürece ‘Triple Red’, Hürmüz Boğazı’nın kapalı kalmasının daha da pürüzsüz hale getirdiği gerçek bir patikadır.